ÚLTIMAS
-
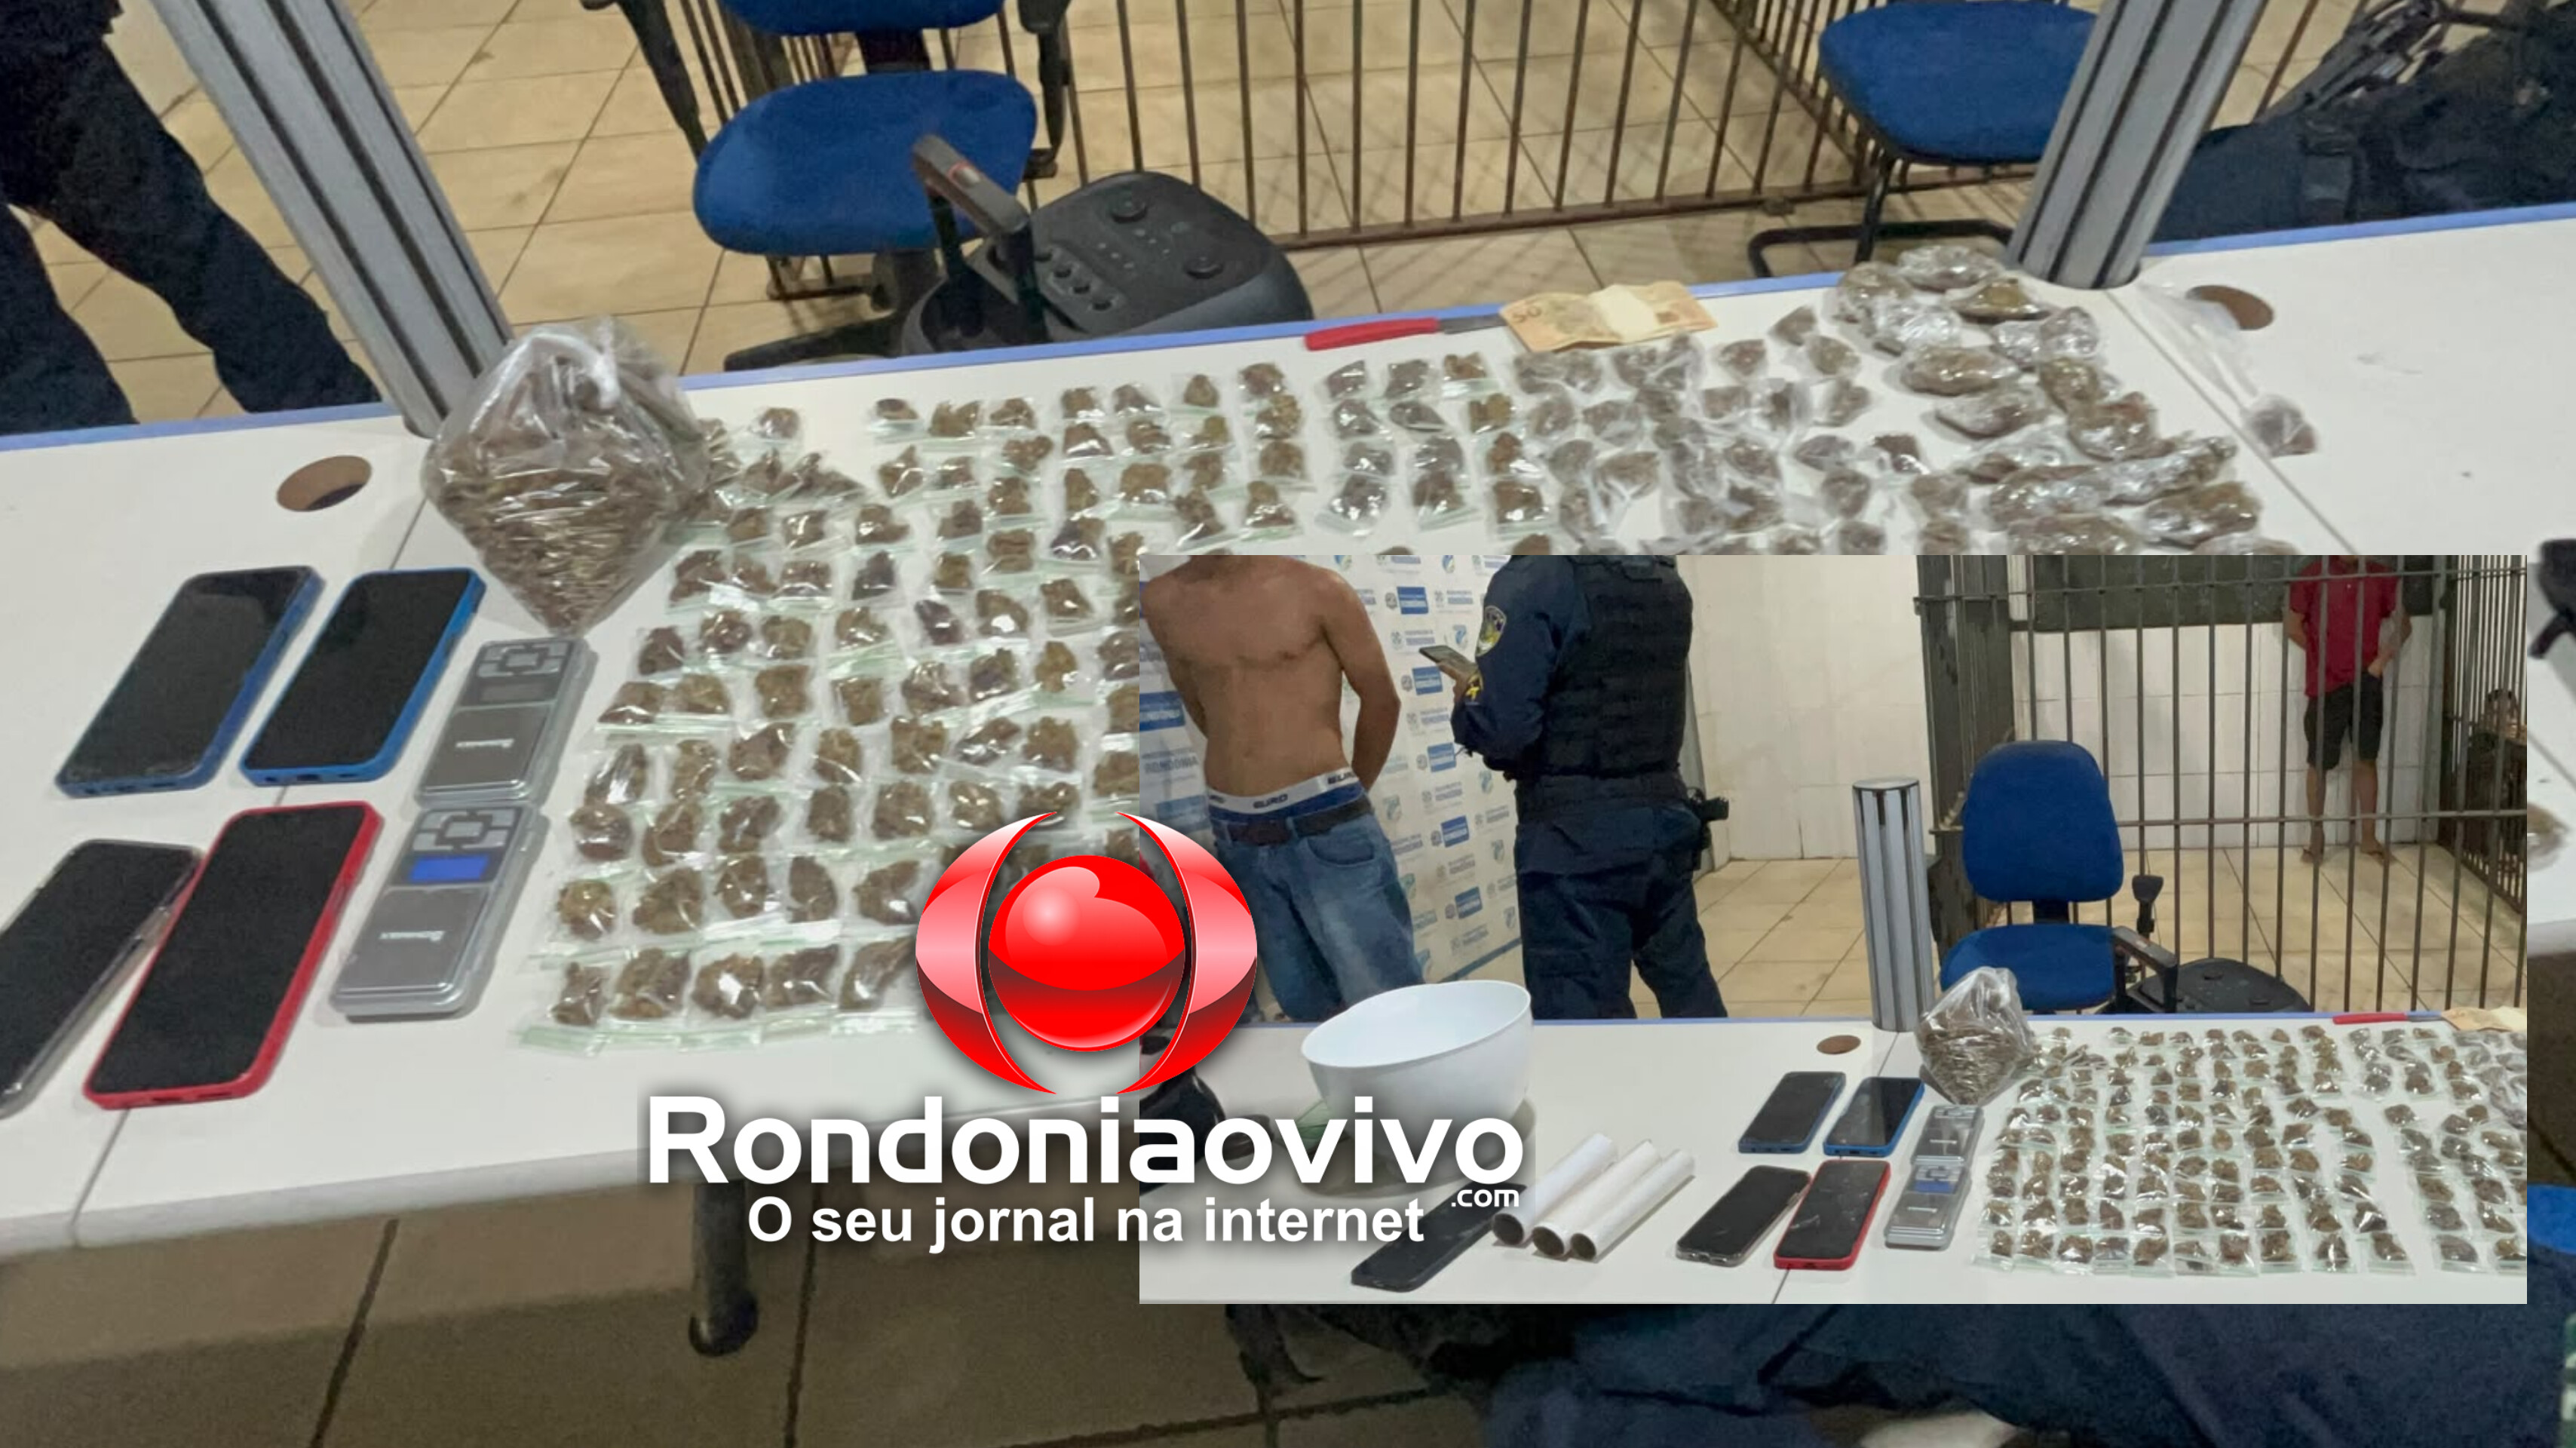
VÍDEO: Quadrilha é flagrada com quase 200 porções de maconha no Orgulho do Madeira
-
GOVERNO FEDERAL: Lula regulamenta marco dos games e anuncia R$ 200 milhões para inovação
-
MPRO: Reunião com 52 municípios debate educação digital e proteção de crianças
-
EM RONDÔNIA: MPRO articula ações com órgãos de trânsito para reduzir acidentes no fim do ano
-
NOVO GOVERNO: Marcos Rogério nega plano de “tesouraço” e denuncia desinformação em Rondônia
-
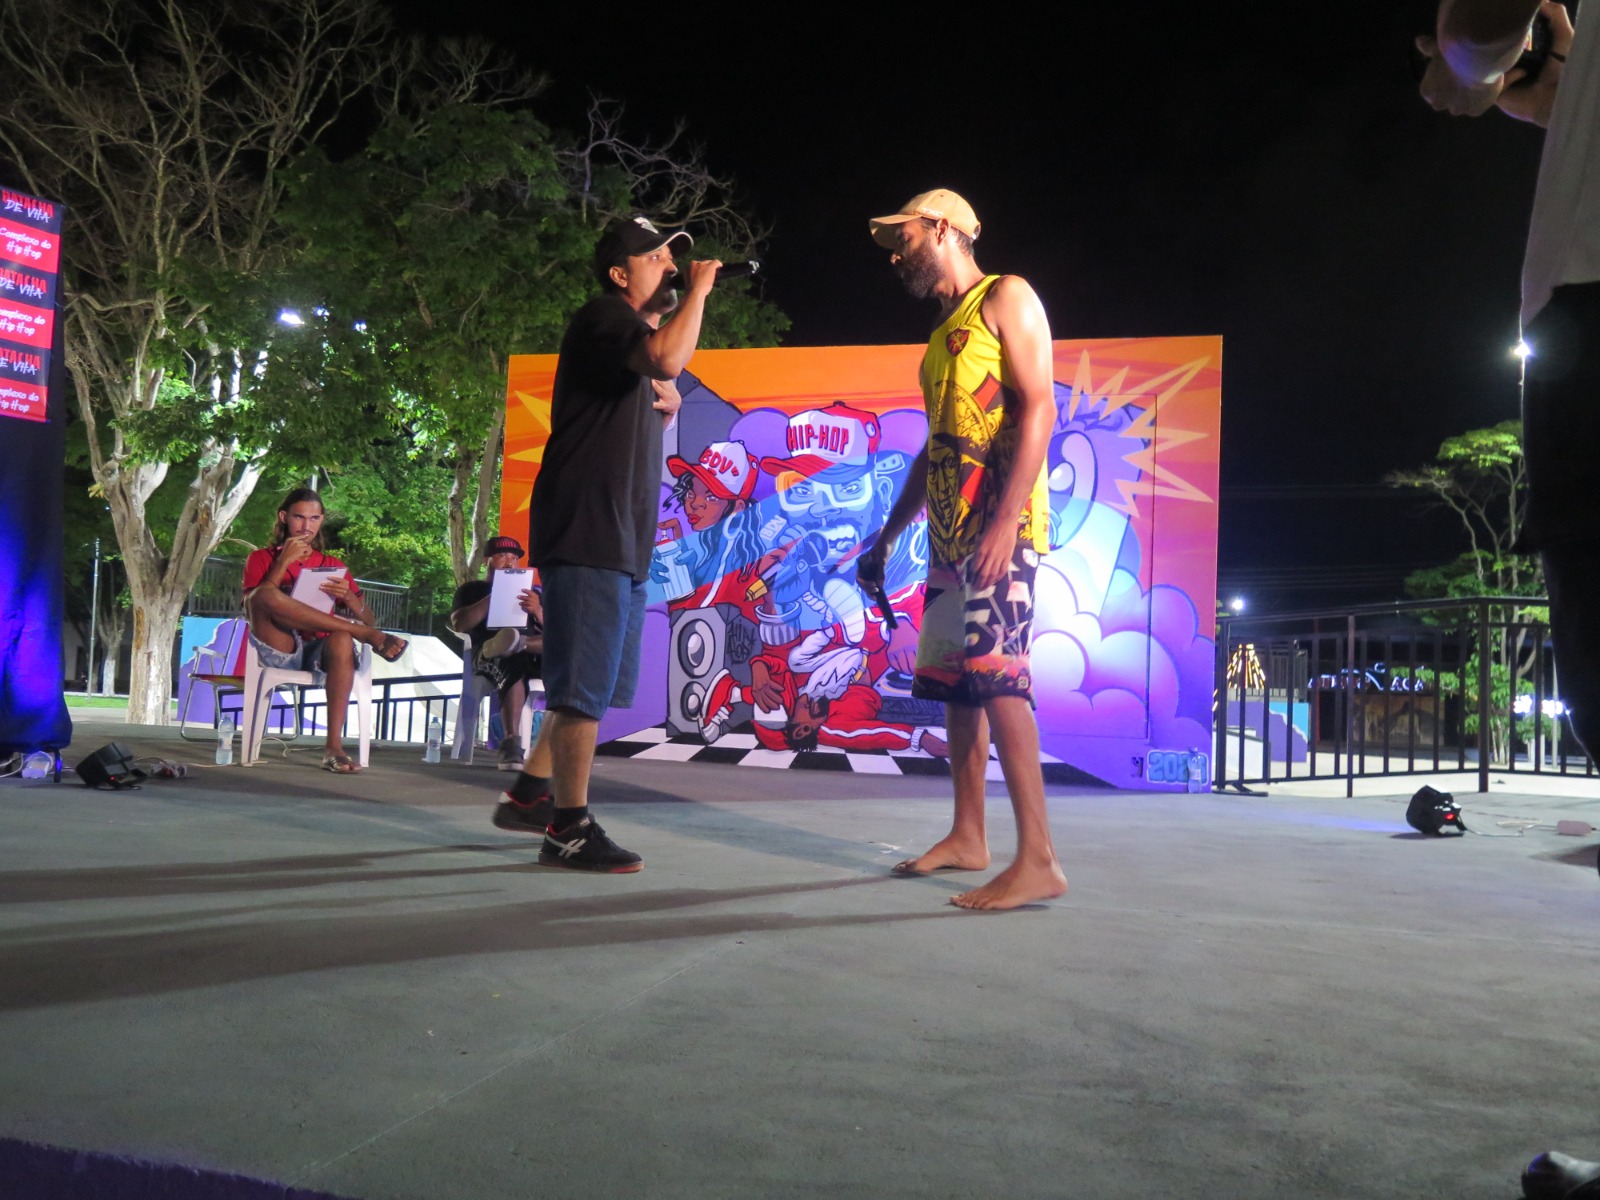
HIP HOP E DEMOCRACIA: Evento gratuito reúne arte, debate e batalha de rimas em Vilhena
-
REVITALIZAÇÃO: Prefeitura revitaliza viadutos de Porto Velho com cores, arte e paisagismo
-
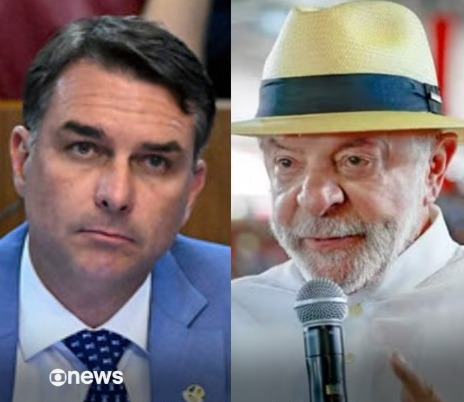
ELEIÇÕES 2026: Nova pesquisa Quaest traz empate técnico com Flávio (46%) e Lula (44%)
-
CHUVOSO: Quinta-feira terá chuva e trovoadas em Rondônia
-
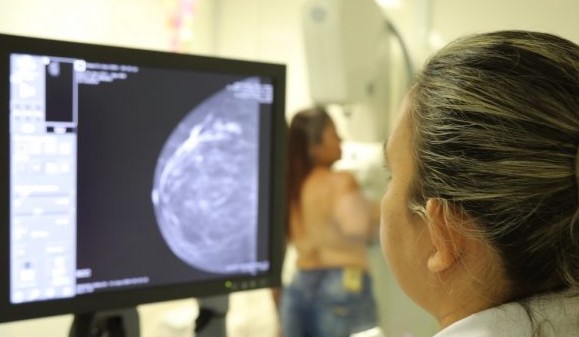
CARRETA DO AMOR: Unidade realiza exames preventivos em Jaru a partir do dia 19
Até que idade aposentados conseguem consignado nos bancos?
 Siga a gente no Google News
Foto: Assessoria
Receba todas as notícias gratuitamente no WhatsApp do Rondoniaovivo.com.


A contratação de um empréstimo consignado é uma das linhas de crédito mais vantajosas para aposentados e pensionistas devido às baixas taxas de juros.
No entanto, uma dúvida muito comum surge na hora de solicitar o crédito: existe umlimite de idade para ter o pedido aprovado?
Para esclarecer essa questão, preparamos este guia completo explicando como as instituições financeiras lidam com a idade dos solicitantes, o que dizem as regras do INSS e como isso impacta o valor e o prazo do seu empréstimo.
O INSS determina uma idade máxima para o consignado?
Não. Pela legislação brasileira, que regula os critérios gerais da modalidade (como o teto de juros e a regra da margem consignável), o Instituto Nacional do Seguro Social (INSS)não impõe idade máxima para contratar consignado.
Ou seja, legalmente, não há restrições ou proibições por parte do INSS para solicitar crédito, assim um beneficiário de 90 anos possui o mesmo direito que um de 60 anos.
A restrição que muitos aposentados enfrentamnão é governamental, mas sim uma barreira comercial imposta pelo próprio mercado financeiro.
Por que o limite de idade muda entre os bancos?
O empréstimo consignado possui a garantia do desconto direto na folha de pagamento, mas as instituições precisam calcular o risco natural atrelado ao ciclo de vida do titular da dívida.
Como não existe uma trava legal, cada instituição financeira adota a sua própria análise de risco.
Para manter o equilíbrio da operação (e bancar os custos dos seguros embutidos no crédito), cada banco estabelece diretrizes de aprovação próprias.
Assim, ao analisar a idade do contratante, a instituição pode definir fatores diferentes para:
- Aaprovação ou reprovação do contrato
- Oprazo total do empréstimo (quantidade de parcelas)
- Olimite de valor liberado na conta do cliente
A idade considerada é a da contratação ou a do fim do contrato?
Essa é uma das regras mais importantes e que muitos aposentados desconhecem: na grande maioria das vezes, as instituições consideram aidade que o aposentado terá ao término do pagamento do contrato, e não apenas a idade no momento da contratação.
Por exemplo, se a política do banco determina que a idade máxima permitida na quitação é de 80 anos e o cliente tem 75 anos no momento da assinatura, ele só poderá parcelar o empréstimo em até 5 anos (60 meses), não podendo utilizar o prazo máximo tradicional oferecido pelo INSS (que atualmente é de 84 meses).
É exatamente por isso que pessoas com a mesma idade podem receber propostas com prazos e valores completamente diferentes, dependendo do banco que escolherem.
Qual é a idade máxima nos principais bancos?
É importante esclarecer que as instituições financeiras, mesmo grandes bancos de rede como a Caixa Econômica, Itaú, Bradesco, entre outros, não divulgam publicamente o limite exato de idade para contratar consignado.
Essas regras fazem parte da Política Interna de Crédito e Risco de cada instituição.
Por serem confidenciais e mudarem com frequência (dependendo do cenário econômico e das taxas de juros), não existe uma cartilha pública oficial e definitiva.
No entanto, com base nas operações diárias processadas por correspondentes bancários, o padrão atual do mercado funciona das seguintes formas:
- Teto padrão do mercado: a soma da idade atual com o prazo total do contrato costuma ser limitada a 80 ou 81 anos na data de quitação.
- Exceções operacionais: algumas instituições aceitam que a quitação ocorra com até 83 ou 84 anos, mas exigem uma análise de perfil mais criteriosa.
Portanto, fique atento a listas na internet que prometem a idade exata e definitiva exigida por cada banco.
Para ter certeza de até qual idade um banco específico aprova o seu consignado, a única forma é realizar uma simulação oficial no momento da contratação.
Aposentados com mais de 80 anos conseguem consignado?
Sim, conseguem, mas a idade, sozinha, não permite confirmar ou negar a contratação. Como a lei não proíbe, existem bancos e financeiras que atendem esse público.
Contudo, a disponibilidade do crédito vai dependerexclusivamente das regras da instituição escolhida.
O banco deve avaliar o prazo permitido para aquela idade, a margem consignável restante e fazer uma análise de risco mais criteriosa.
Na prática, aposentados acima de 80 anos que conseguem aprovação geralmente lidam comprazos de pagamento bem mais curtos.
A idade pode reduzir o prazo e o valor liberado?
Sim, a idadeimpacta diretamente o seu bolso. Como o prazo costuma ser encurtado para que o contrato acabe antes da idade limite estipulada pelo banco, o número de parcelas diminui. Um prazo menor resulta emparcelas mensais maiores.
Como os beneficiários do INSS possuem um limite de valor do benefício que pode ser comprometido com descontos, parcelas mais altas atingem esse teto rapidamente.
Como resultado, isso influencia e reduz o valor total que o aposentado consegue contratar.
O limite de idade também vale para a portabilidade?
Sim, a avaliação da idade do beneficiário também érealizada pelas instituições nos casos de portabilidade.
Ao transferir a sua dívida, a nova instituição escolhida vai tratar a solicitação como uma nova operação de crédito, aplicando suas próprias regras de prazo e avaliação de risco.
Por isso, antes de solicitar a portabilidade de empréstimo consignado, o aposentado deve verificar se atende aos critérios da nova instituição e comparar as condições oferecidas.
Afinal, tentar migrar para um banco com regras de idade mais rígidas do que o seu banco atual pode resultar na reprovação automática do pedido.
O que comparar além da idade máxima?
Conseguir a aprovação do crédito após lidar com algumas negativas costuma trazer alívio, porém as instituições que aprovam clientes com idade mais avançada podem acabar compensando esse risco com taxas maiores.
Por isso, a simples aprovação do pedido não pode ser o seu único critério de escolha. Para fazer um bom negócio e proteger o seu orçamento, analise sempre os seguintes pontos:
- Custo Efetivo Total (CET): a taxa que mostra o total de encargos, incluindo os juros, as tarifas e os seguros da operação
- Taxa de juros nominal: a porcentagem cobrada pelo banco, que deve sempre respeitar o teto máximo permitido pelo INSS
- Valor da parcela mensal: o desconto exato feito na sua conta, para que ele não comprometa o seu orçamento básico
- Custo total da operação: a soma de todas as parcelas até a quitação, que mostra quanto o empréstimo vai custar no final
Comparar todos esses fatores evita que você assine um contrato desvantajoso apenas pela facilidade da aprovação na sua idade atual.
A idade avançada não impede o acesso ao crédito consignado. O segredo está em entender as regras do mercado e pesquisar com calma.
Avaliar propostas diferentes e até mesmo considerar a portabilidade de crédito são atitudes que garantem um empréstimo seguro.
Dessa forma, o dinheiro entra como uma solução real para a sua vida, sem se transformar em um problema financeiro no futuro.
Acesse sua conta do Rondoniaovivo.com e faça seu comentário

MAIS NOTÍCIAS

Por Editoria
CLASSIFICADOS veja mais
EMPREGOS
-

Auxiliar Serviços Gerais
-
Caseiro(a)
-
Mecânico Diesel
-
Soldador
-

Auxiliar
-
Eletricista
PUBLICAÇÕES LEGAIS
-
Publicação Legal
AVISO DE LICITAÇÃO: PREGÃO ELETRÔNICO Nº 90452/2025/SUPEL/RO
-
Publicação Legal
AVISO DE LICITAÇÃO: PREGÃO ELETRÔNICO Nº 90173/2026/SUPEL/RO
-
Publicação Legal
-
Publicação Legal
DESTAQUES EMPRESARIAIS
-
GREGO ORIGINAL
-
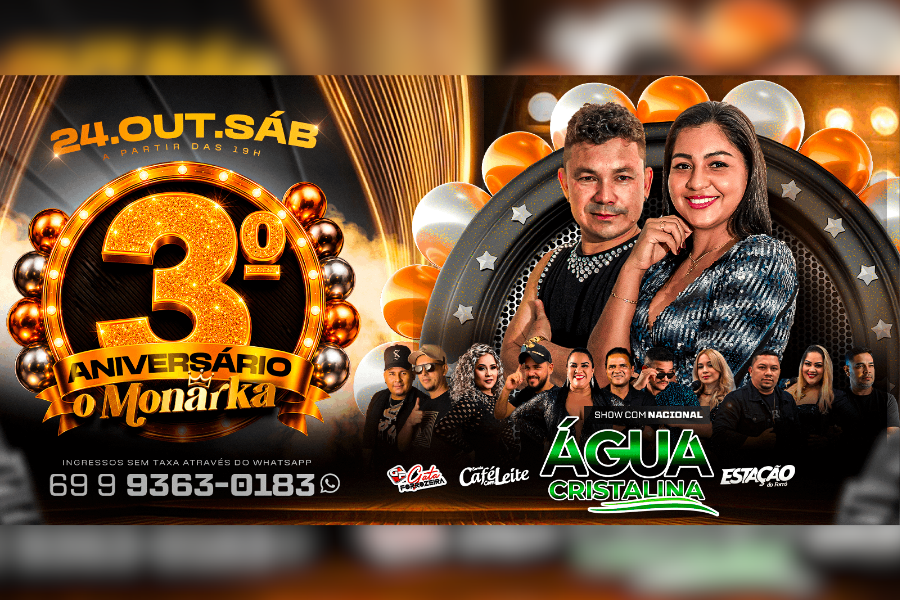
3º ANIVERSÁRIO DO MONARKA
EVENTOS
-
08/08/2026
-
18/07/2026
-
04/07/2026
-
09/05/2026