ÚLTIMAS
-
DÍVIDAS DO AGRO: Fazendas fantasma obtêm crédito rural com cadastros irregulares no Brasil
-
DELEGADO CAMARGO: Deputado cobra dados sobre fila de tomografia em Jaru
-
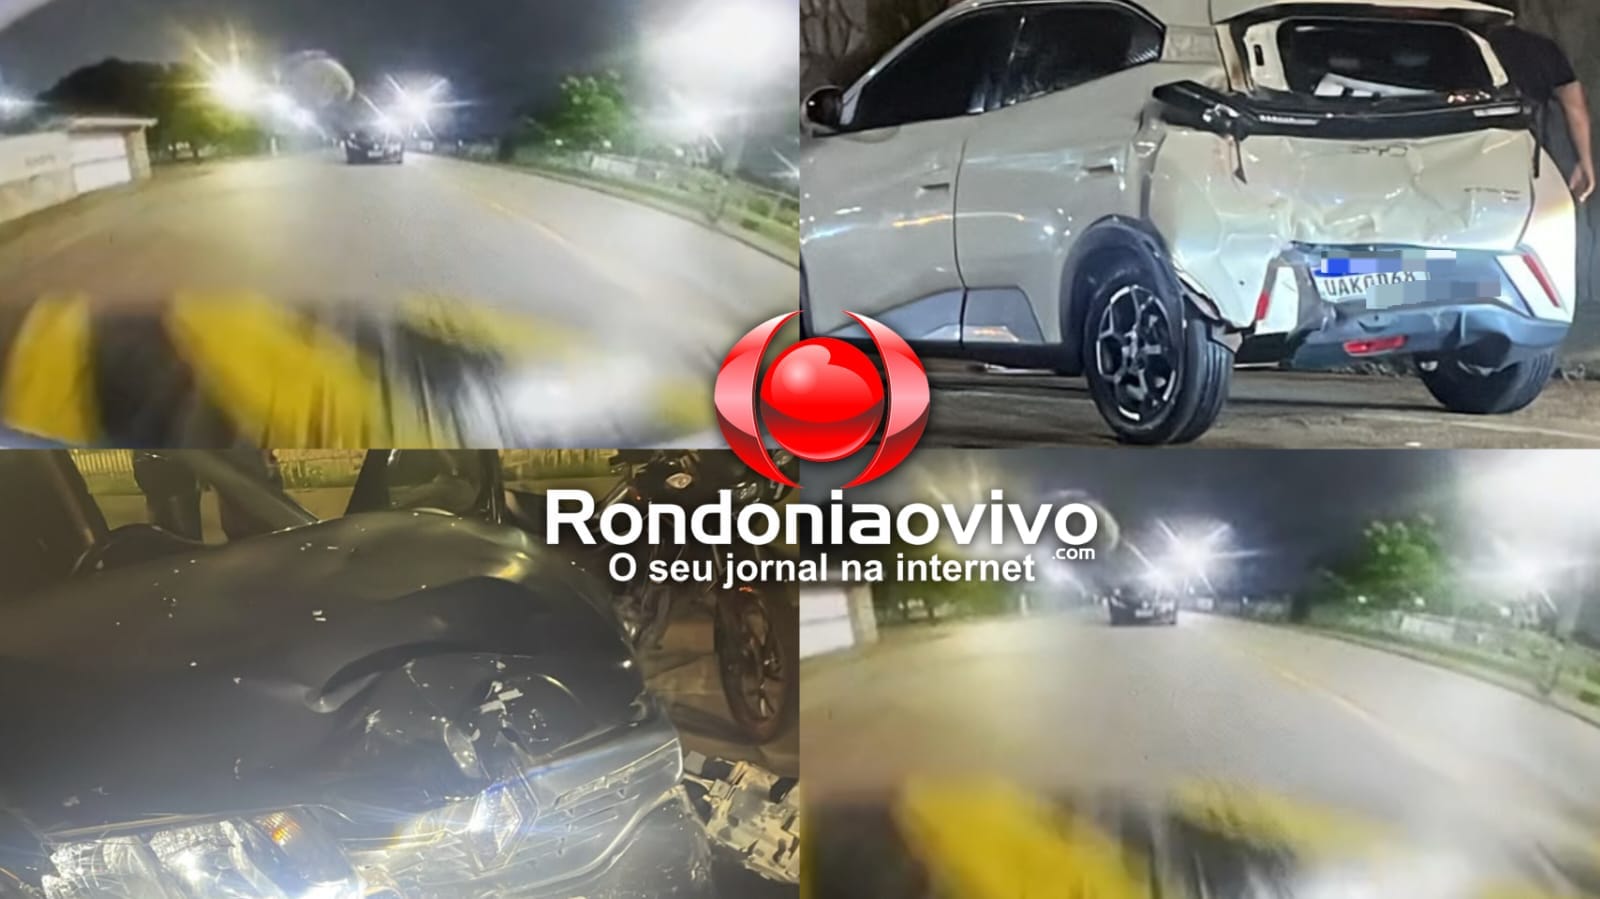
NA TRASEIRA: Vídeo mostra batida envolvendo carro de motorista de aplicativo
-
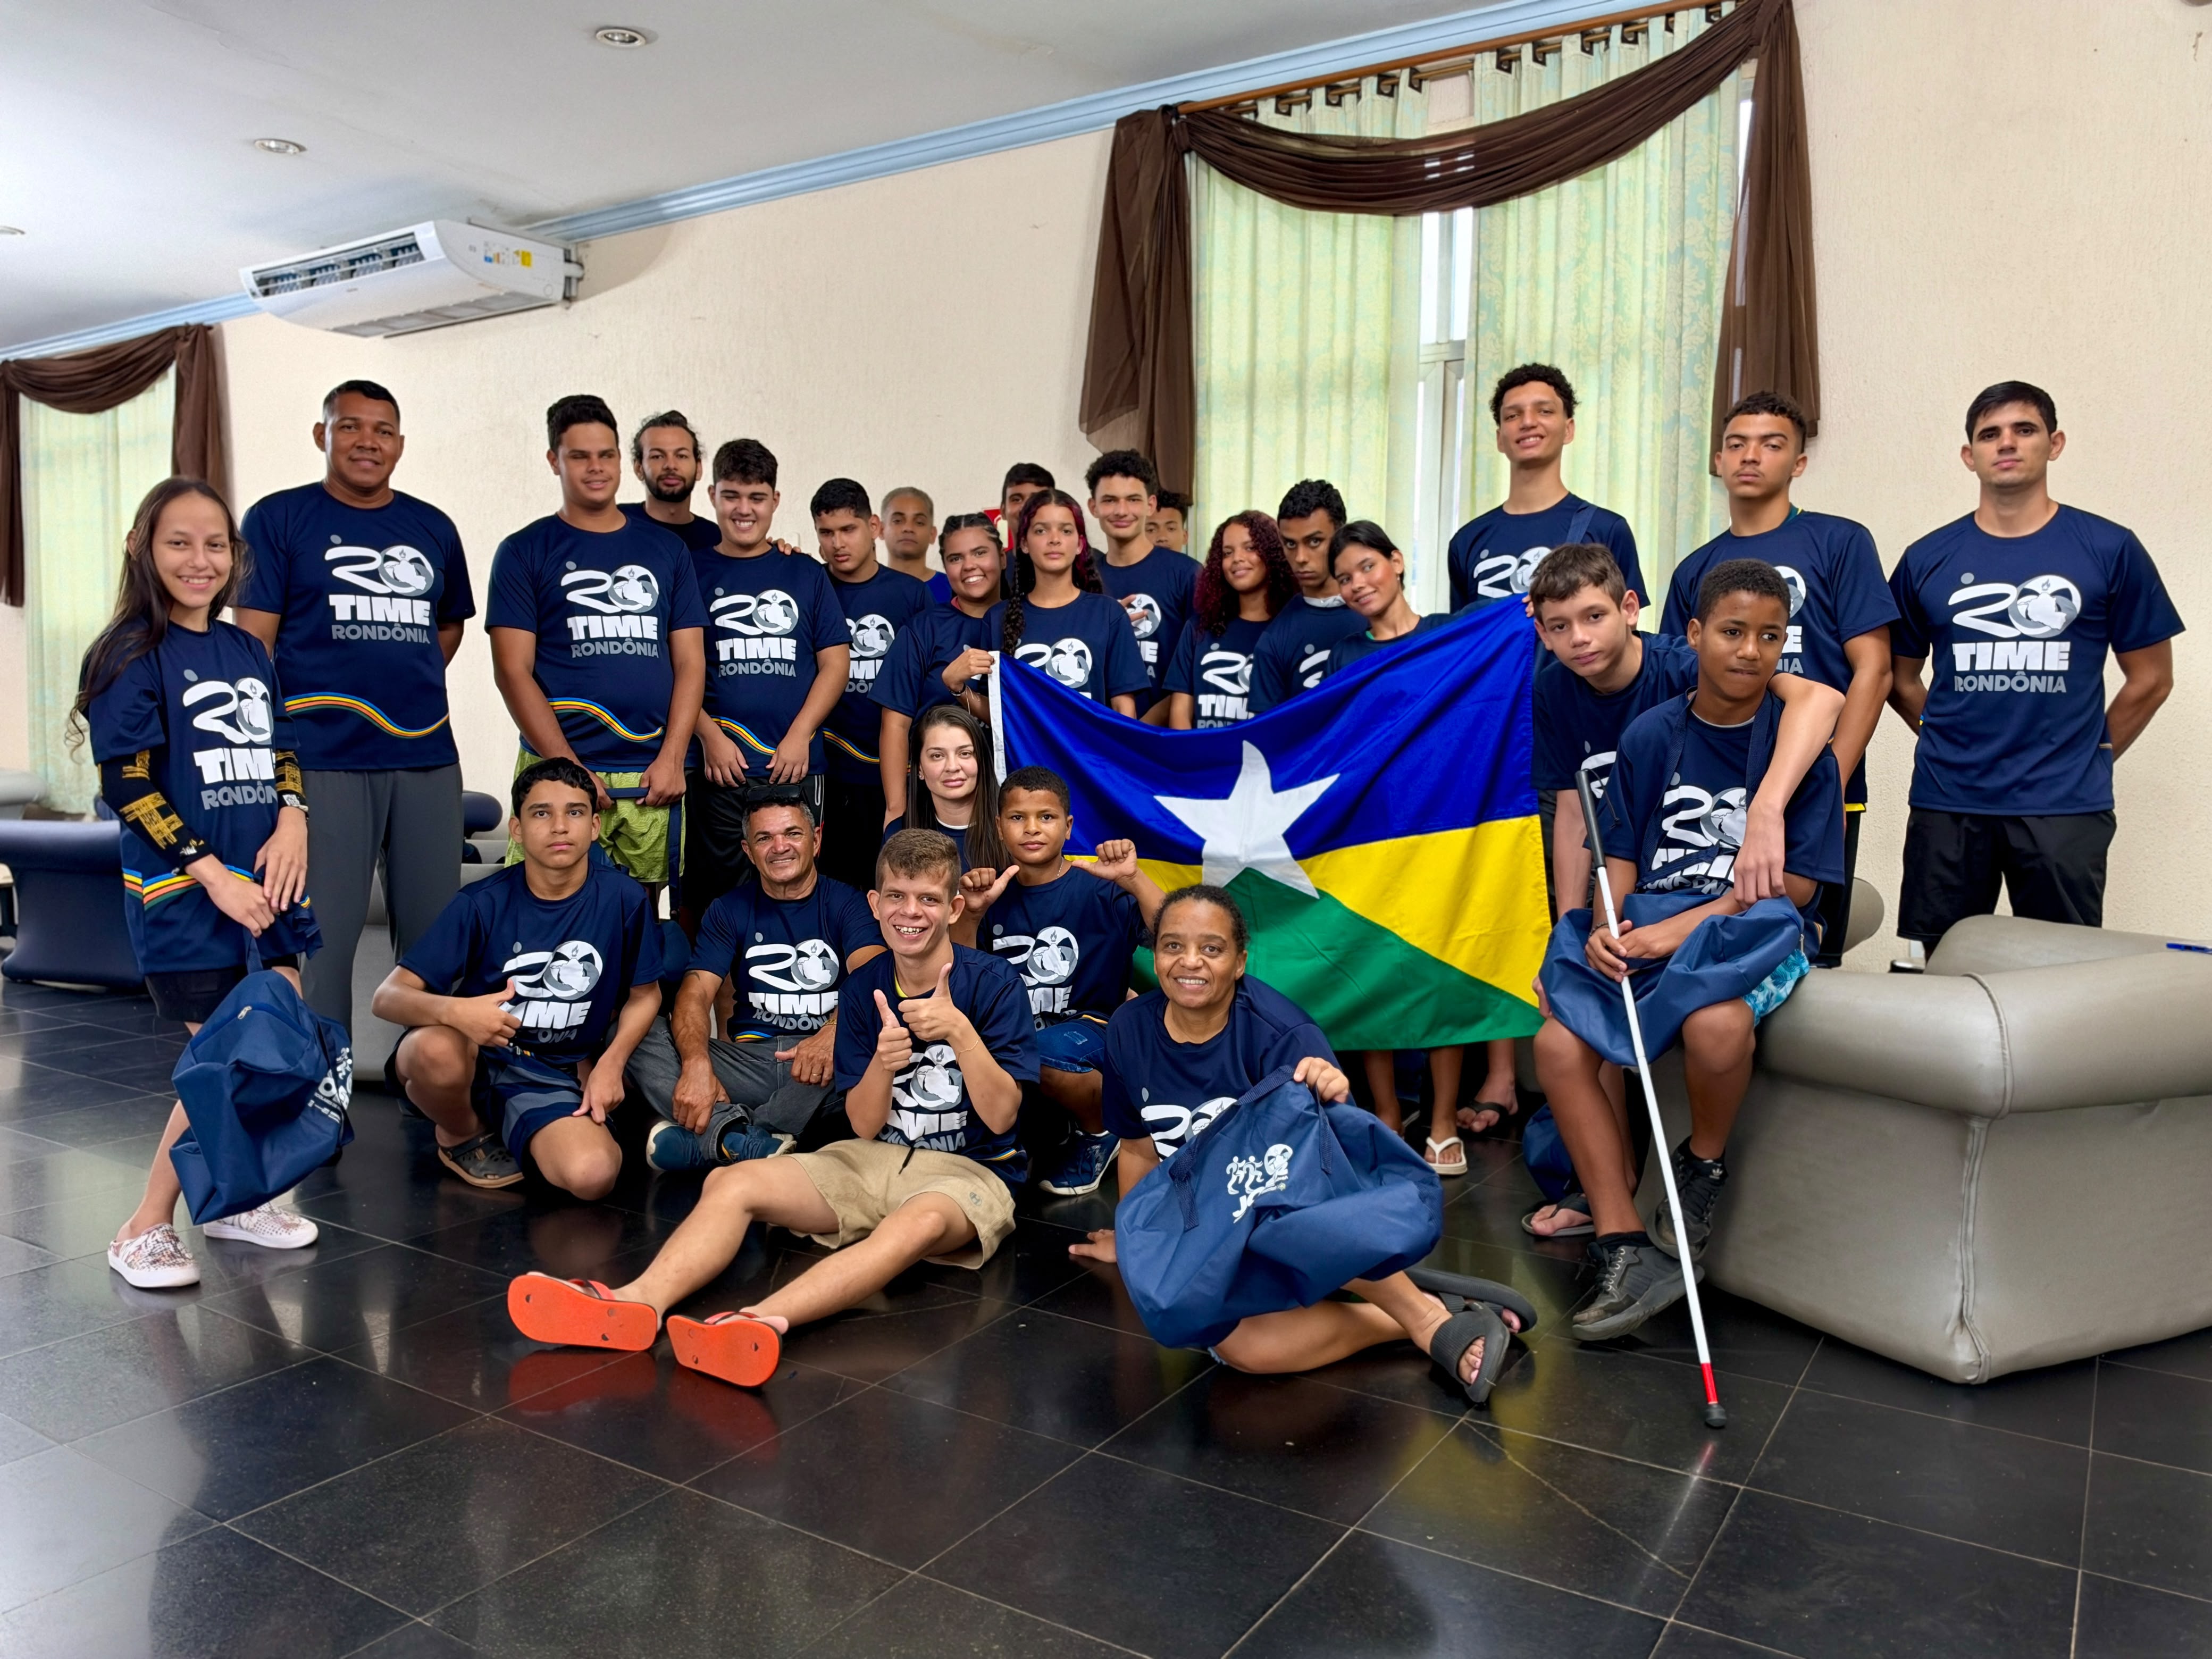
PARALIMPÍADAS ESCOLARES: Rondônia participa de competição nacional com 72 estudantes
-
ANTECIPANDO MEDIDAS: Nos primeiros 100 dias a gestão Marcos Rogério vai priorizar saúde e segurança
-
PESQUISA IRREGULAR: TRE-RO condena Adailton Fúria e instituto a mais de R$ 106 mil em multas
-
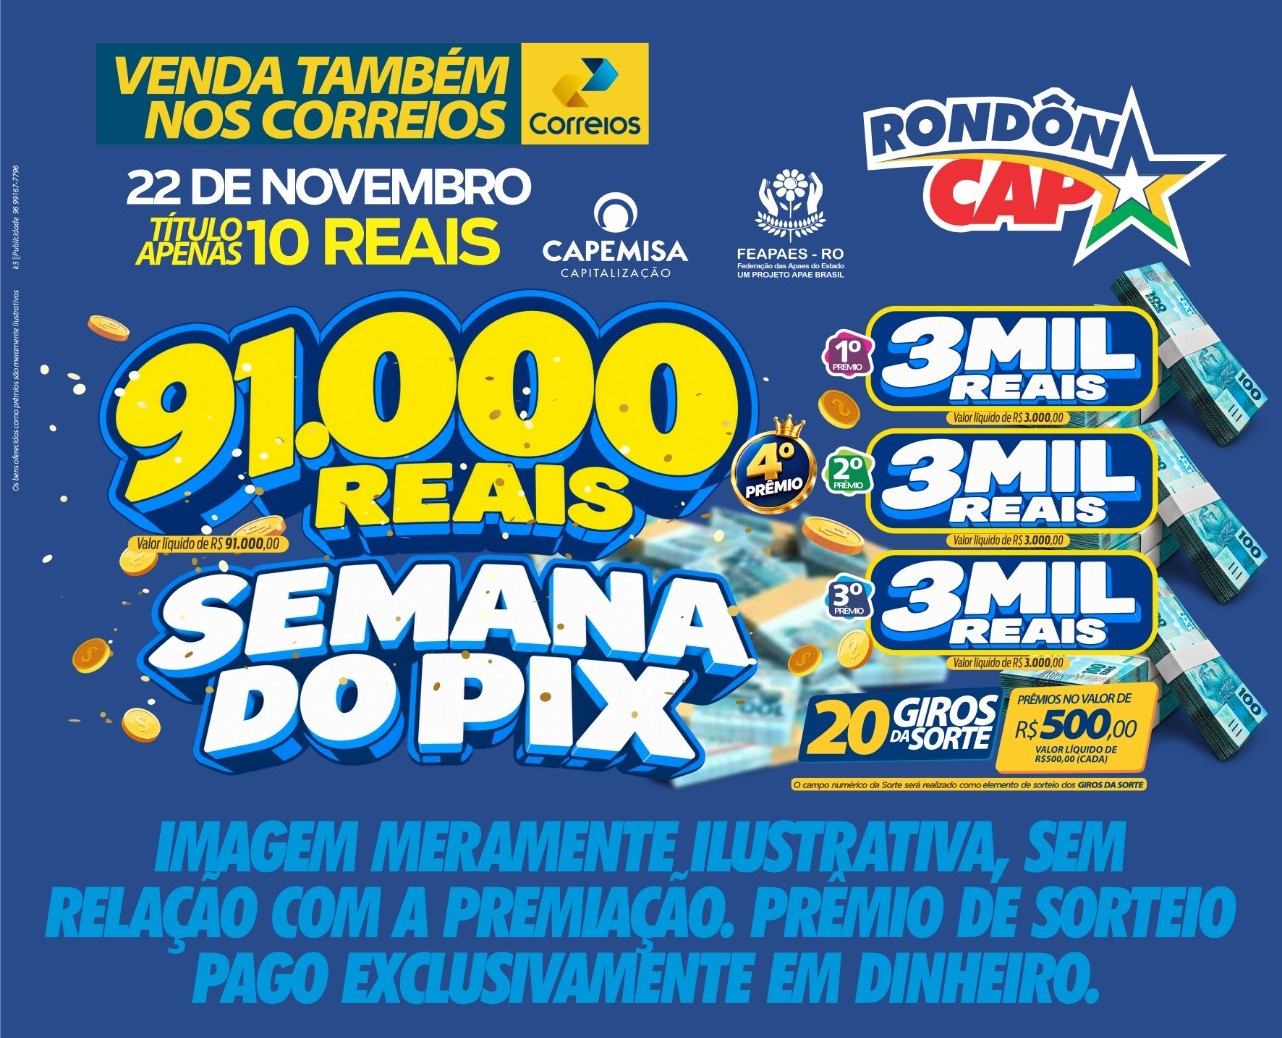
RONDONCAP SEMANA DO PIX: Domingo tem um PIX de 91 mil no 4º prêmio para você realizar o seu sonho
-
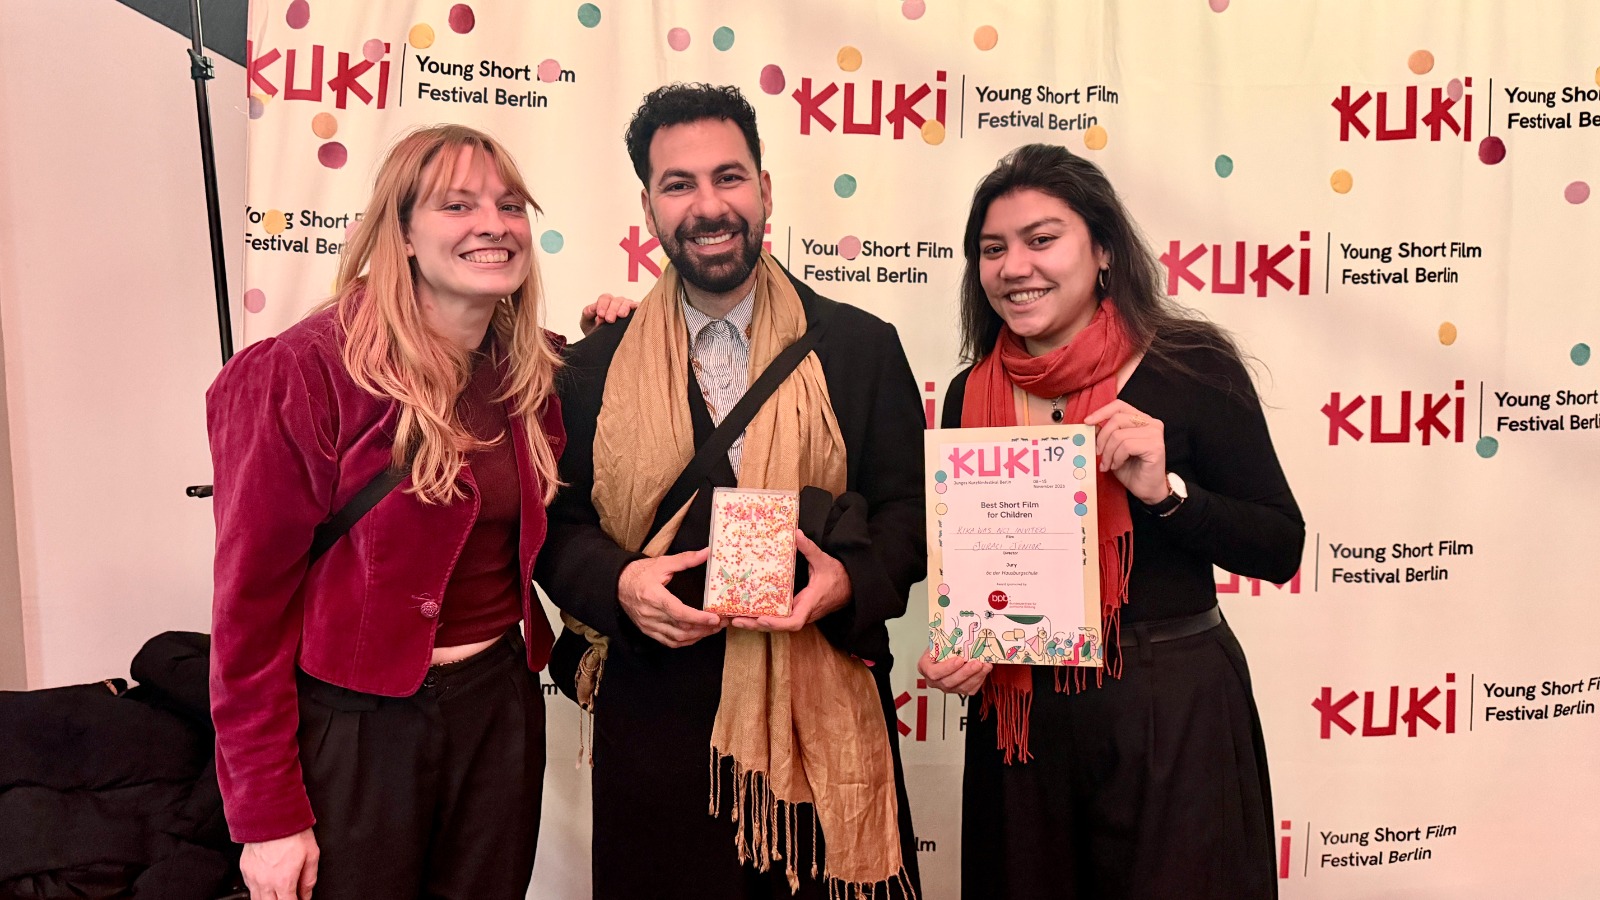
KIKA NÃO FOI CONVIDADA: Rondoniense vence como Melhor Filme na Alemanha e mais 3 prêmios no Brasil
-
Publicação Legal: ASSEMBLEIA GERAL EXTRAORDINÁRIA: ASSOCIAÇÃO DOS MORADORES DO BAIRRO AIRTON SENA-AMBAS
-
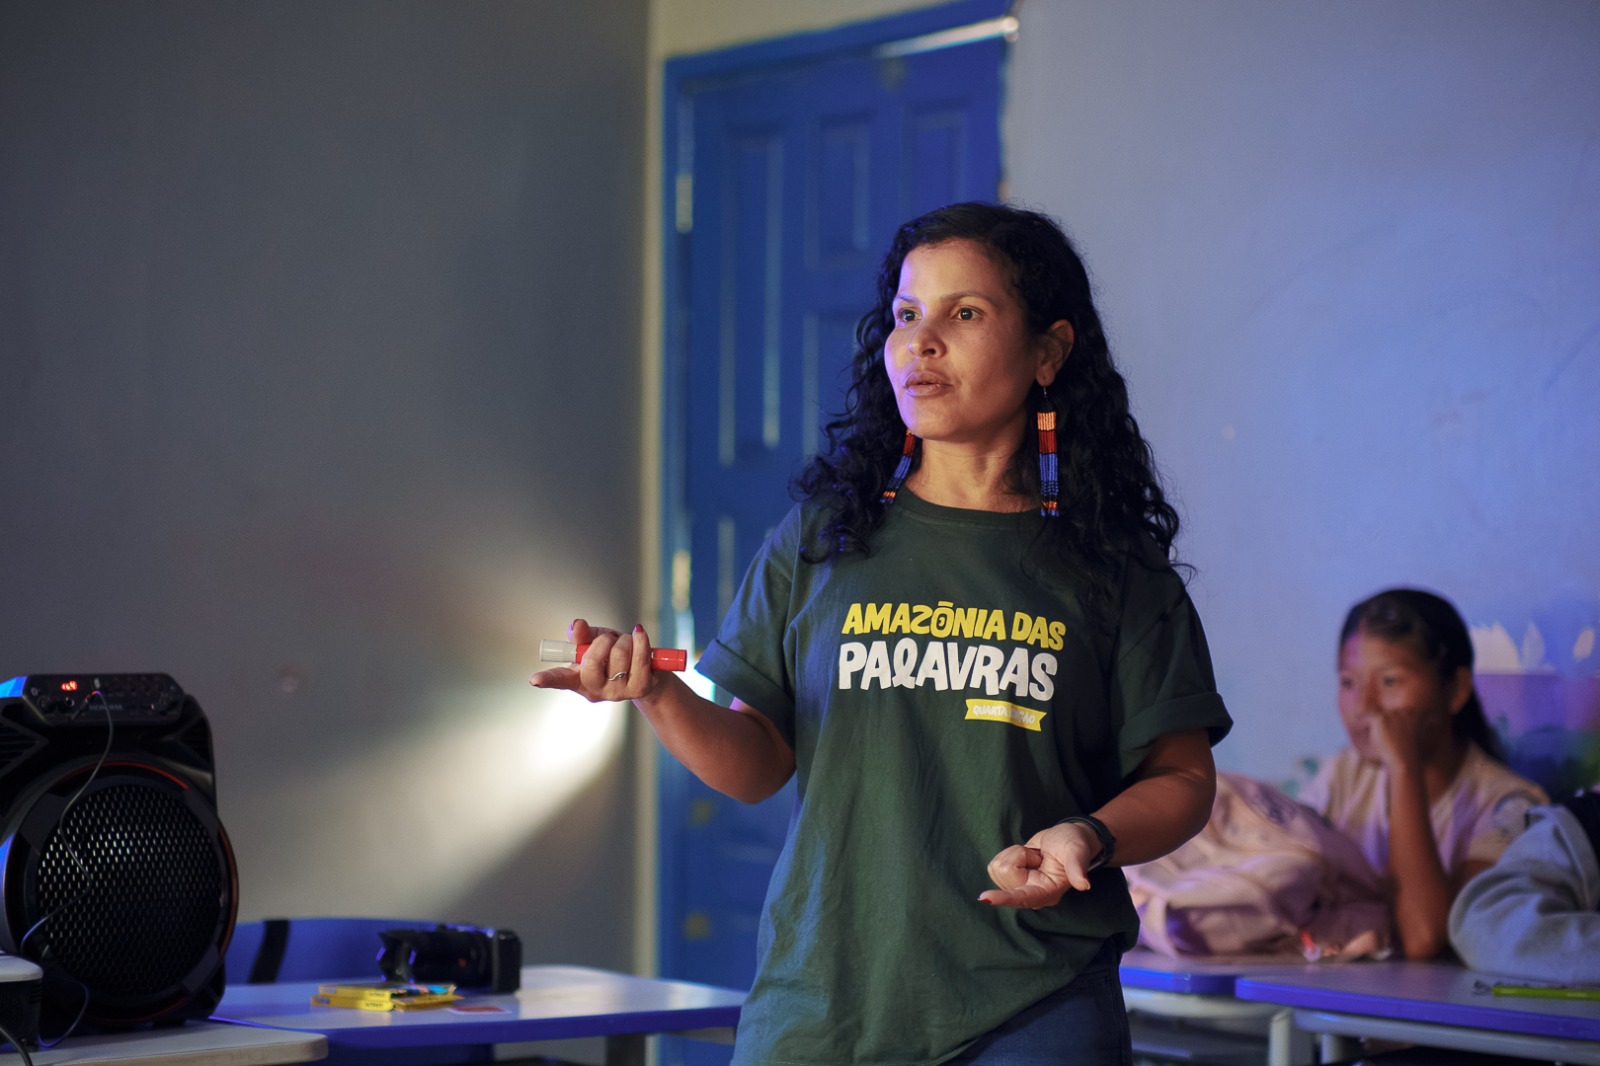
CULTURA AMAZÔNICA: Oficinas aproximam estudantes de Guajará-Mirim de suas raízes
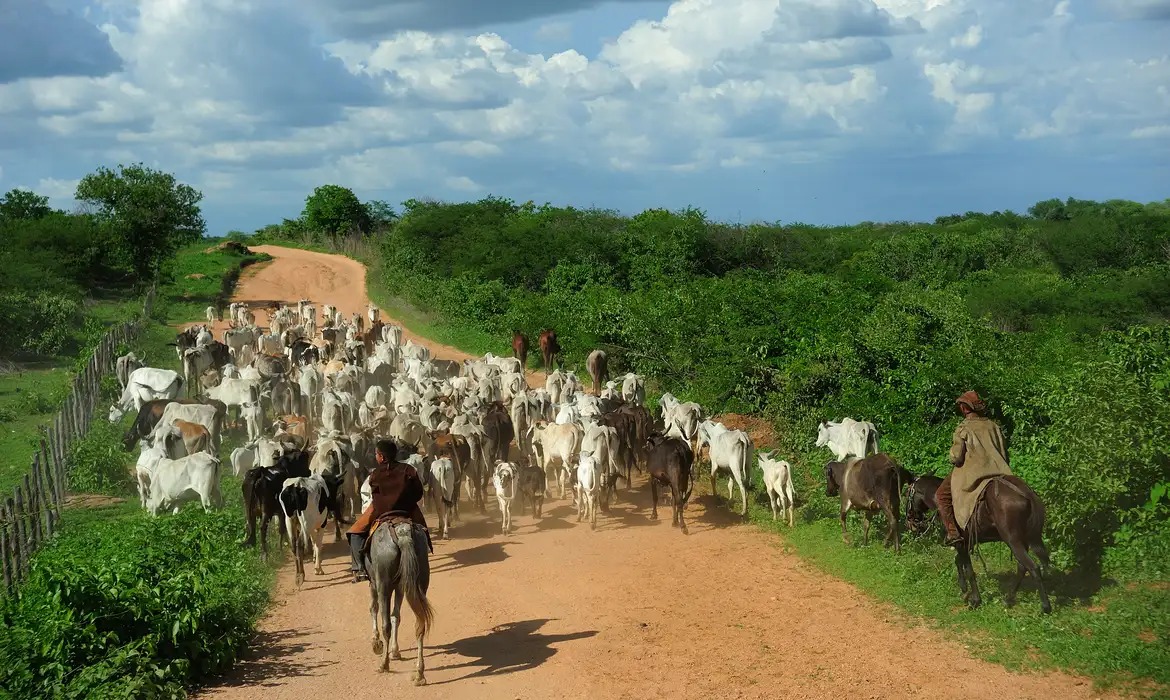
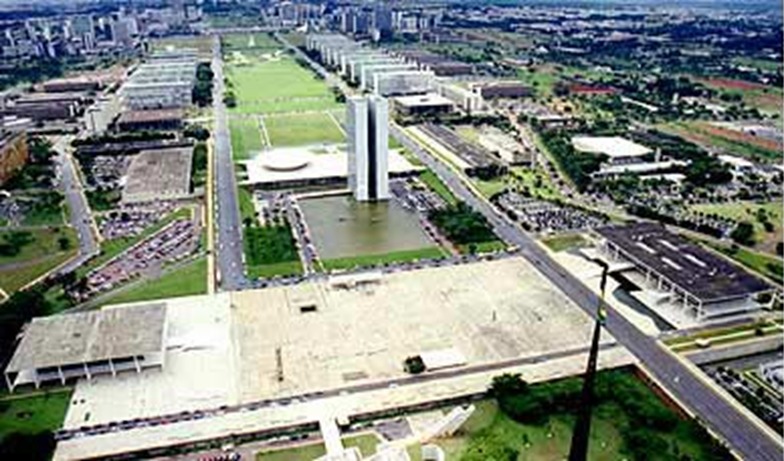
DÍVIDAS DO AGRO: Fazendas fantasma obtêm crédito rural com cadastros irregulares no Brasil
Os episódios expõem vulnerabilidades nos mecanismos de controle fundiário e ambiental que podem ser exploradas para apresentar propriedades inexistentes
 Siga a gente no Google News
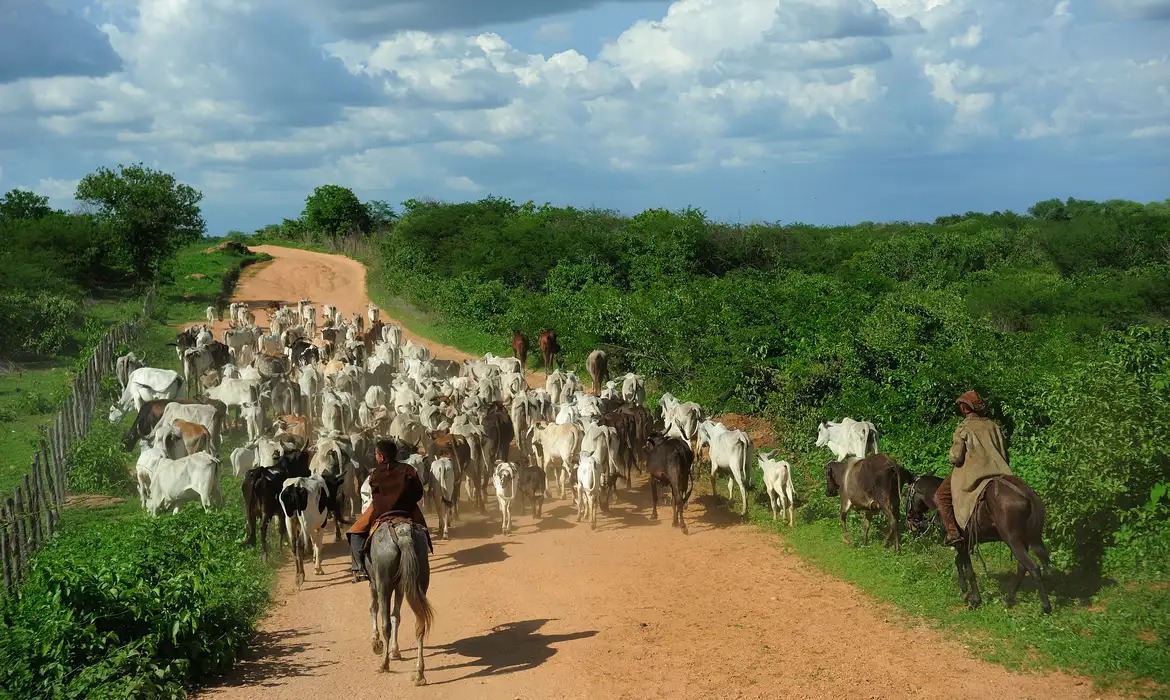
Foto: Agência Brasil
Receba todas as notícias gratuitamente no WhatsApp do Rondoniaovivo.com.


Acesse sua conta do Rondoniaovivo.com e faça seu comentário
MAIS NOTÍCIAS

Por Editoria
CLASSIFICADOS veja mais
EMPREGOS
-

Vaga PCD
-
Vaga PCD
-
MOTORISTA FREELANCER
-

Confeiteiro(a)
-
Revendedor(a)
-

Auxiliar Administrativo
PUBLICAÇÕES LEGAIS
-
Publicação Legal
-
Publicação Legal
AVISO DE LICITAÇÃO: PREGÃO ELETRÔNICO Nº 90313/2024/SUPEL/RO
-
Publicação Legal
-
Publicação Legal
AVISO DE LICITAÇÃO: Pregão Eletrônico nº Nº 90052/2026/SUPEL/RO
-
Publicação Legal
AVISO DE LICITAÇÃO: PREGÃO ELETRÔNICO N.° 90593/2025/SUPEL/RO
DESTAQUES EMPRESARIAIS
-
RONDONCAP SEMANA DO PIX
Domingo tem um PIX de 91 mil no 4º prêmio para você realizar o seu sonho
-
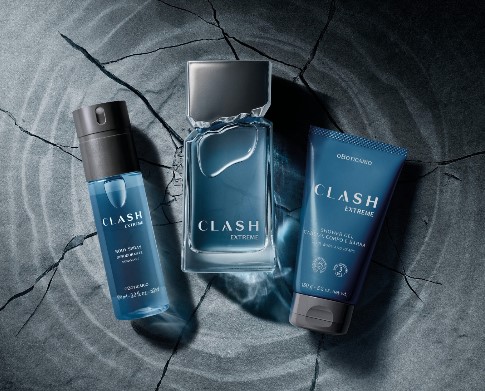
A FORÇA MÁXIMA DO FRESCOR
O Boticário apresenta Clash Extreme, com blend aromático mais concentrado
EVENTOS
-
08/08/2026
-
18/07/2026
-
04/07/2026